Skip to main content
Financial Accounting
Il mio corso
Impara
Preparazione agli esami
AI Tutor
Guide di studio
Flashcard
Esplora
Prova l'app
Il mio corso
Impara
Preparazione agli esami
AI Tutor
Guide di studio
Flashcard
Esplora
Prova l'app
Indietro
GAAP vs. IFRS: Adjusting Entries definitions
Puoi toccare per girare la carta.
GAAP
Puoi toccare per girare la carta.
👆
GAAP
U.S. accounting framework established by FASB, emphasizing consistency and comparability in financial reporting.
Avanzamenti del tracciato
I pulsanti di controllo sono stati cambiati in modalità "navigazione".
1/15
Flashcard correlate
Pratica correlata
Video consigliati
GAAP vs. IFRS: Adjusting Entries quiz
GAAP vs. IFRS: Adjusting Entries
15 Termini
GAAP vs. IFRS: Adjusting Entries
15. GAAP vs IFRS
10 Problemi
Argomento
GAAP vs. IFRS: Merchandising
15. GAAP vs IFRS
10 Problemi
Argomento
15. GAAP vs IFRS
13 Argomenti
13 Problemi
Capitolo
VideoThumbView.guidedCourse
04:03
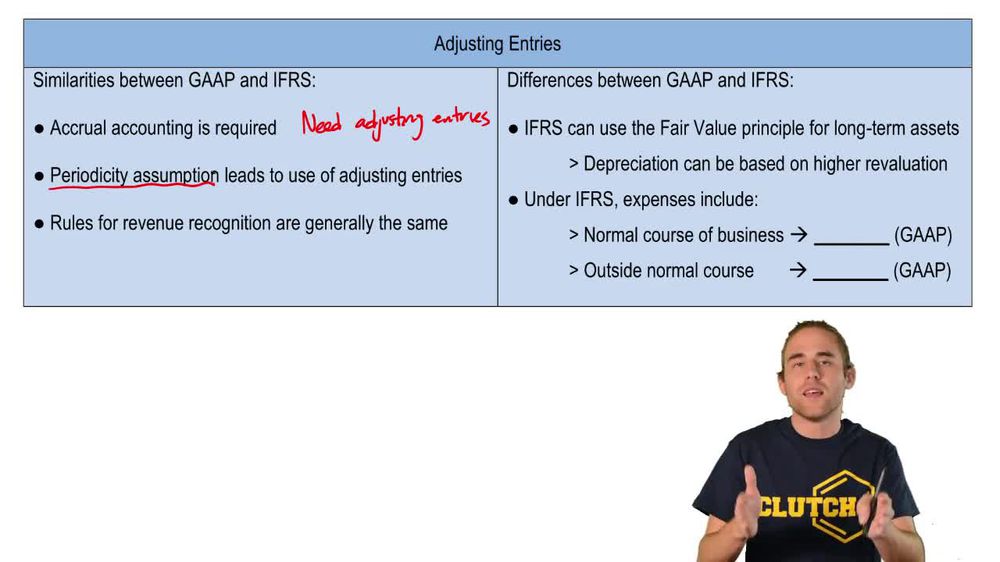
GAAP vs. IFRS: Adjusting Entries
382
views
10
rank
Termini in questo insieme (15)
Nascondere definizioni
GAAP
U.S. accounting framework established by FASB, emphasizing consistency and comparability in financial reporting.
IFRS
International accounting standards set by IASB, focusing on global comparability and often allowing asset revaluation.
FASB
U.S. organization responsible for developing and updating generally accepted accounting principles.
IASB
International body that creates and maintains standards for financial reporting used outside the U.S.
Accrual Accounting
Method requiring revenues and expenses to be recorded when earned or incurred, not when cash is exchanged.
Periodicity Assumption
Concept of dividing a business's ongoing activities into artificial time periods for reporting purposes.
Adjusting Entries
End-of-period journal entries ensuring revenues and expenses are recorded in the correct accounting period.
Revenue Recognition
Guideline dictating when and how income is formally recorded in the financial statements.
Fair Value Principle
IFRS guideline allowing assets to be reported at current market value, impacting asset valuation and depreciation.
Depreciation
Systematic allocation of the cost of a long-term asset over its useful life.
Revaluation
IFRS-permitted process of adjusting the book value of long-term assets to reflect current fair market value.
Expense
Outflow or using up of assets in the normal course of business operations.
Loss
Financial decrease from events outside normal business activities, such as selling investments below cost.
Long-term Asset
Resource expected to provide economic benefit to a business for more than one year, subject to depreciation.
Balance Sheet
Financial statement presenting a company's assets, liabilities, and equity at a specific point in time.
 IndietroIndietro
 04:03
